碳纤维 市场需求扩大与国产替代加速下的战略性新型材料新格局
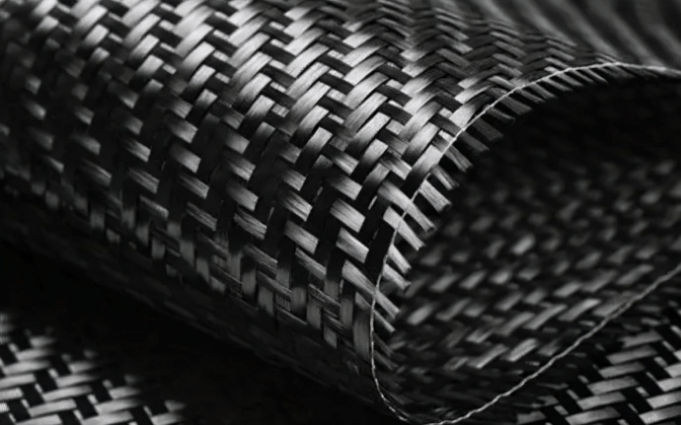
碳纤维,被誉为“新材料之王”,是一种含碳量在95%以上的高强度、高模量纤维。它兼具轻质、高强、耐腐蚀、耐疲劳等优异性能,广泛应用于航空航天、风电叶片、体育休闲、汽车制造、压力容器等领域。随着全球能源转型和高端制造业升级,碳纤维的市场需求持续扩大,同时国产替代进程显著加速,使其成为备受瞩目的战略性新型材料。在这一进程中,原丝生产作为碳纤维产业链的核心环节,正迎来前所未有的发展机遇与挑战。
市场需求扩大:多领域驱动增长
碳纤维市场需求的扩大主要来自三大引擎:风能、航空航天和氢能。在风电领域,大功率风机叶片要求更轻、更长、更强,碳纤维成为关键增强材料。全球风电装机容量的快速增长,直接拉动碳纤维需求。在航空航天领域,民用大飞机和军用飞行器追求减重增效,碳纤维复合材料用量已成为先进性的标志。氢燃料电池汽车的高压储氢瓶、体育休闲器材、建筑补强等市场也保持旺盛需求。据行业机构统计,全球碳纤维需求已突破10万吨/年,并预计以超过10%的年复合增长率持续攀升。中国作为全球最大的制造业国家,对碳纤维的需求增速更是远高于全球平均水平。
国产替代加速:从“卡脖子”到自主可控
长期以来,碳纤维核心技术被日本、美国等少数国家垄断,高端产品对我国实施严格封锁。但经过十余年的自主攻关,中国碳纤维产业实现了跨越式发展。以T300、T700、T800级碳纤维为代表的产品已实现规模化生产,部分企业甚至突破T1000、T1100级技术。国产碳纤维在中国市场的占有率已从不足10%提升至50%以上。尤其是在风电、体育休闲等中低端领域,国产替代已基本完成;在航空航天等高端领域,国产化验证也在加速推进。国产替代的加速,不仅降低了进口依赖,更显著降低了碳纤维的应用成本,推动了市场需求的进一步释放。
战略性新型材料:政策与战略意义
碳纤维已被我国列为战略性新型材料,列入《中国制造2025》等重点发展目录。其战略意义在于:一是服务于国防军工和航空航天,保障国家安全;二是支撑新能源、新能源汽车等战略性新兴产业;三是带动高端装备制造和材料产业升级。碳纤维产业链长、技术壁垒高,其发展水平直接体现一个国家新材料产业的综合实力。因此,从国家到地方,纷纷出台政策支持碳纤维研发与产业化,构建自主可控的产业链供应链。
原丝生产:产业链的核心命脉
在碳纤维产业链中,原丝生产是基础,也是技术难度最大、成本占比最高的环节。原丝质量直接决定碳纤维的性能和成本,约占碳纤维生产总成本的50%以上。目前,主流原丝为聚丙烯腈(PAN)基原丝。高质量原丝要求分子量高、浓度稳定、杂质少、可纺性好。我国原丝生产曾长期受制于工艺与装备,但近年来已实现重大突破。多家企业新建了万吨级原丝生产线,不仅满足国内需求,还开始参与国际竞争。在高端原丝(如航空航天用)方面,仍需进一步突破纺丝工艺、油剂、碳化技术等关键环节。原丝生产的自主化和规模化,是国产碳纤维全面崛起的前提。
挑战与展望
尽管成绩显著,中国碳纤维产业仍面临挑战:高端产品一致性不足、核心装备(如碳化炉)依赖进口、行业恶性竞争初现、原始创新能力有待加强。应聚焦以下方向:一是加强基础研究,突破原丝和碳化核心工艺;二是推动产业链协同,上下游企业联合攻关;三是拓展新兴应用,如碳碳复合材料、压力容器、深海探测等;四是理性布局产能,避免低端过剩、高端不足。
可以预见,随着市场需求持续扩大和国产替代不断提速,碳纤维作为战略性新型材料,将在中国乃至全球的绿色转型和高端制造中扮演愈发重要的角色。而原丝生产的自主可控,正是抓住这一历史机遇的关键之钥。
如若转载,请注明出处:http://www.hongtujiaozhan.com/product/41.html
更新时间:2026-09-29 00:03:02